ISAC de septiembre: rebote de 7,8% y una tendencia plana
La construcción subió 5,1% interanual y 7,8% en el mes. Cemento y hierro volvieron a crecer. Por qué un buen mes todavía no es un cambio de tendencia.
El mes que dio vuelta el acumulado
Hace un mes escribimos que la construcción se estaba apagando: en agosto, once de trece insumos vendían menos que un año atrás y el acumulado del año había caído a +0,8%. Septiembre cambió el panorama.
| Agosto | Septiembre | |
|---|---|---|
| Variación interanual | −4,4% | +5,1% |
| Variación mensual (desestacionalizada) | +0,4% | +7,8% |
| Acumulado del año | +0,8% | +1,3% |
| Tendencia-ciclo | −1,1% | cercana a cero |
Es la mayor suba mensual del año. Y lo que vale la pena registrar, porque hace un mes dijimos lo contrario: la serie de tendencia, que venía cayendo cada mes un poco más, dejó de caer.
1. El tablero de septiembre
Consumo de insumos, en volumen físico, contra septiembre de 2025:
| Insumo | Interanual (septiembre) | Acumulado 2026 | En agosto |
|---|---|---|---|
| Pinturas para construcción | +22,4% | +10,4% | −0,8% |
| Hormigón elaborado | +12,8% | +2,3% | −3,0% |
| Resto (grifería, tubos sin costura, vidrio plano) | +12,2% | +21,8% | +19,4% |
| Hierro redondo y aceros | +5,2% | +3,1% | −8,1% |
| ISAC nivel general | +5,1% | +1,3% | −4,4% |
| Cemento portland | +4,6% | −2,9% | −8,1% |
| Placas de yeso | +1,2% | +0,9% | +1,2% |
| Asfalto | +0,5% | −8,9% | −18,4% |
| Cales | −0,2% | −5,1% | −13,0% |
| Ladrillos huecos | −0,7% | −5,3% | −9,7% |
| Pisos y revestimientos cerámicos | −7,4% | −9,3% | −11,9% |
| Yeso | −7,7% | −11,6% | −17,0% |
| Artículos sanitarios de cerámica | −8,2% | +2,9% | −11,4% |
| Mosaicos graníticos y calcáreos | −15,0% | −7,5% | −2,3% |
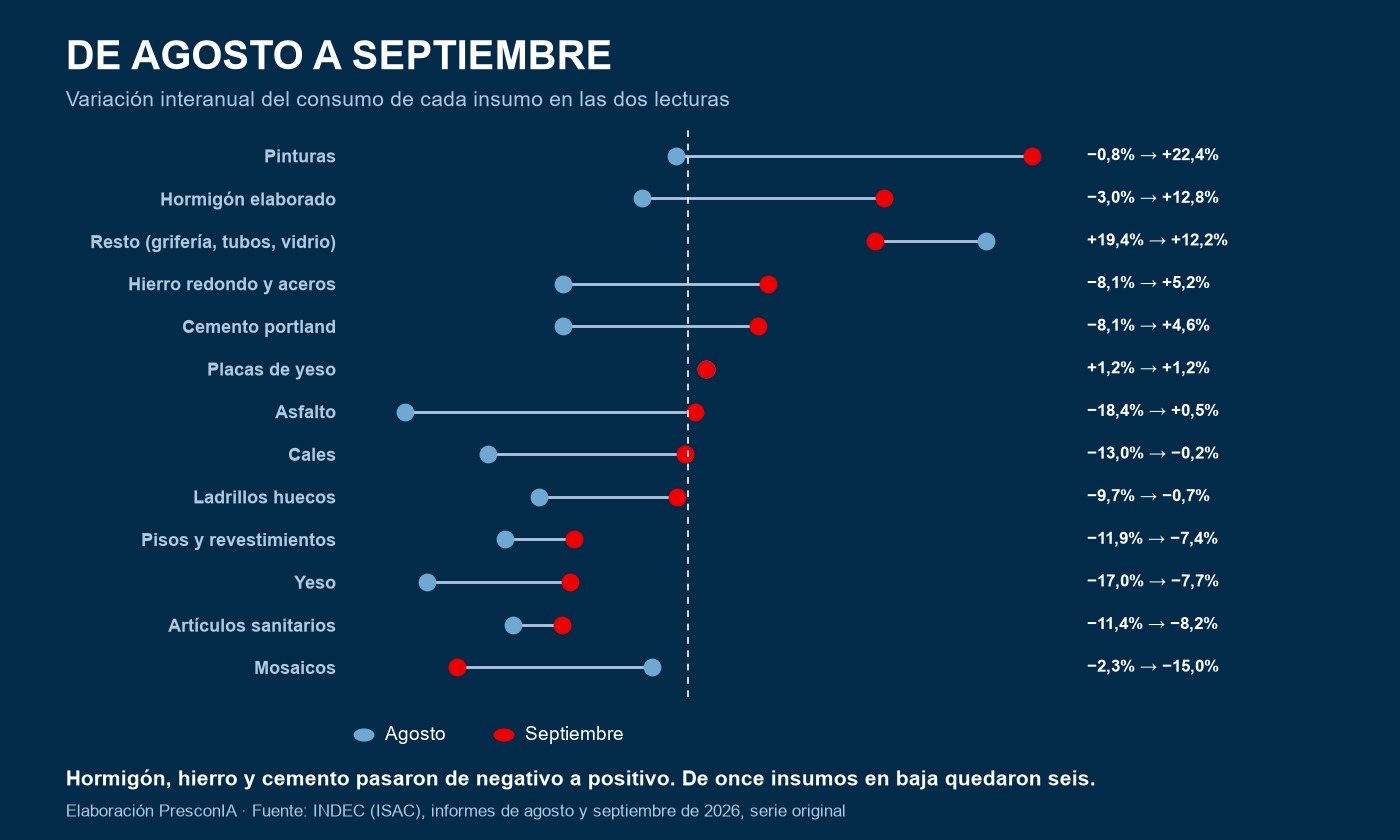
De once insumos en baja pasamos a seis. Y los que se dieron vuelta son los que más importan para leer la actividad.
2. Cemento, hierro y hormigón: la estructura volvió
En agosto, cemento y hierro caían lo mismo, 8,1%, y escribimos que lo que se había frenado era el arranque de obra nueva. En septiembre los tres insumos de la estructura crecieron: hormigón elaborado +12,8%, hierro +5,2% y cemento +4,6%.
El hormigón elaborado es el dato más fuerte: es el insumo de las obras medianas y grandes, que compran hormigón de planta en lugar de mezclarlo en obra. Un salto así suele indicar que hubo obras con mucho volumen de estructura en ejecución.
3. Por qué un mes no alcanza
Hay tres razones para no celebrar todavía.
La tendencia está plana, no en suba. La serie de tendencia-ciclo, que filtra los saltos de un mes, quedó cerca de cero. Dejó de caer, que es una buena noticia, pero todavía no sube.
Los permisos de obra van en sentido contrario. La superficie autorizada en agosto, el último dato disponible, cayó 10,9% interanual, aunque el acumulado de ocho meses sigue arriba, con +4,8%. Los permisos son lo que se va a construir en los próximos meses: si caen, el volumen futuro se resiente.
Las expectativas son cautelosas. En la encuesta cualitativa que acompaña el informe, la mayoría de las empresas de obra privada espera que la actividad no varíe hasta fin de año.
4. Una corrección sobre el empleo
En la nota de agosto escribimos que la mano de obra subía de precio “sin que haya más trabajo”, con el empleo registrado 0,3% abajo en julio. El dato de agosto lo corrige: 382.669 puestos registrados, 1,7% más que un año antes. El empleo crece poco, pero crece.
La conclusión de fondo se mantiene: la mano de obra se encareció 29,6% en lo que va del año según el INDEC, un ritmo que el empleo no explica. Lo explica el convenio.
5. El cruce con los precios
El volumen de hierro creció 5,2% en septiembre y su precio, según el índice de costos, subió apenas 0,4%. Con capacidad ociosa en la industria, un mes de más demanda no mueve los precios.
Para el que compra, la ventana sigue abierta, pero hay que mirarla mes a mes. Si el volumen de estructura se sostiene, el margen de negociación en hierro y cemento se va a achicar.
6. Cinco conclusiones
-
Septiembre fue el mejor mes del año. +7,8% mensual y +5,1% interanual. El acumulado volvió a +1,3%.
-
La estructura volvió. Hormigón, hierro y cemento pasaron de negativo a positivo en un mes.
-
La tendencia dejó de caer, pero no sube. Un buen mes no es un cambio de tendencia. Hace falta ver octubre y noviembre.
-
Los permisos avisan lo contrario. Agosto cayó 10,9% en superficie autorizada.
-
En materiales, el comprador todavía tiene margen. Más volumen con precios quietos. Si el volumen se sostiene, ese margen se achica.