La brecha pasó los 12 puntos: el ICC de agosto
La mano de obra acumula 27,5% y los materiales 15,3%. Cuarta medición de una brecha que no deja de abrirse, con los subcontratos otra vez al frente.
La pregunta que dejamos abierta
El 2 de septiembre cerramos una nota con una pregunta: si la brecha entre mano de obra y materiales iba a llegar a los doce puntos. El dato salió el 16 de septiembre y no lo analizamos. Lo retomamos hoy, porque el viernes se publica septiembre y no se puede leer un trimestre con un mes en blanco.
La respuesta es sí. La brecha pasó los doce puntos.
| Medición | Mano de obra (acum.) | Materiales (acum.) | Brecha |
|---|---|---|---|
| Datos a mayo | 15,0% | 8,0% | 7,0 pts |
| Datos a junio | 20,9% | 11,5% | 9,4 pts |
| Datos a julio | 23,9% | 13,3% | 10,6 pts |
| Datos a agosto | 27,5% | 15,3% | 12,2 pts |
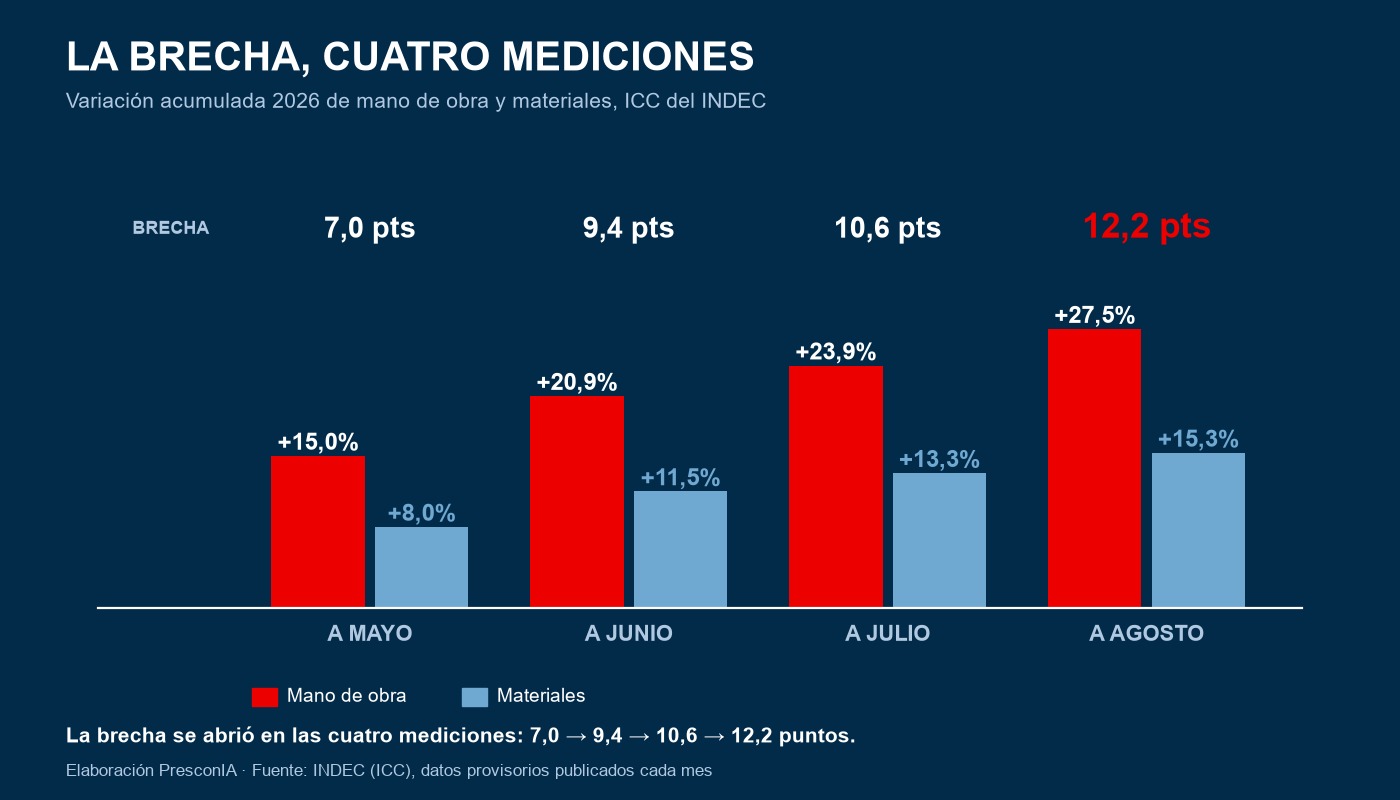
Cuatro mediciones, cuatro aperturas. En agosto el índice del costo de la construcción subió 2,5%, acumula 22,0% en el año y 33,2% interanual. Después de dos meses de desaceleración, volvió a acelerarse. Y otra vez el nivel general es el dato menos útil del informe.
Una aclaración de método: los acumulados son los que el INDEC publica cada mes y los datos son provisorios, de modo que incorporan revisiones de los meses anteriores. Por eso el acumulado de agosto no surge exactamente de encadenar la variación mensual sobre el dato de julio.
1. El mes, capítulo por capítulo
| Capítulo | Mensual | Acumulado 2026 | Interanual | Incidencia en el mes |
|---|---|---|---|---|
| Nivel general | 2,5% | 22,0% | 33,2% | 2,49 pts |
| Mano de obra | 3,2% | 27,5% | 40,7% | 1,55 pts |
| Gastos generales | 2,2% | 25,0% | 35,2% | 0,23 pts |
| Materiales | 1,7% | 15,3% | 24,7% | 0,71 pts |
De los 2,49 puntos que subió el índice, 1,55 los puso la mano de obra: el 62% del aumento del mes, con una ponderación de 45,6% en la canasta. Los materiales, que pesan 46,0%, aportaron 0,71 puntos.
Es el tercer mes seguido con el mismo patrón: la mano de obra explicó el 61% de la suba en junio, el 57% en julio y el 62% en agosto. Ya no es un mes atípico, es la forma que tiene el costo este año.
El INDEC identifica la causa: el capítulo refleja el tramo del acuerdo salarial de la UOCRA del 19 de mayo que rige para las categorías del convenio 76/75 desde agosto. Ese mismo tramo pega en gastos generales a través del ítem sereno.
2. Los subcontratos volvieron a saltar, y eso nos corrige
En la nota de julio leímos el enfriamiento de los subcontratos como un traslado ya terminado. Agosto muestra que esa lectura era incompleta.
| Apertura | Junio | Julio | Agosto | Acumulado 2026 |
|---|---|---|---|---|
| Mano de obra asalariada | 3,0% | 2,6% | 2,9% | 27,7% |
| Subcontratos de mano de obra | 5,1% | 1,8% | 4,8% | 26,2% |
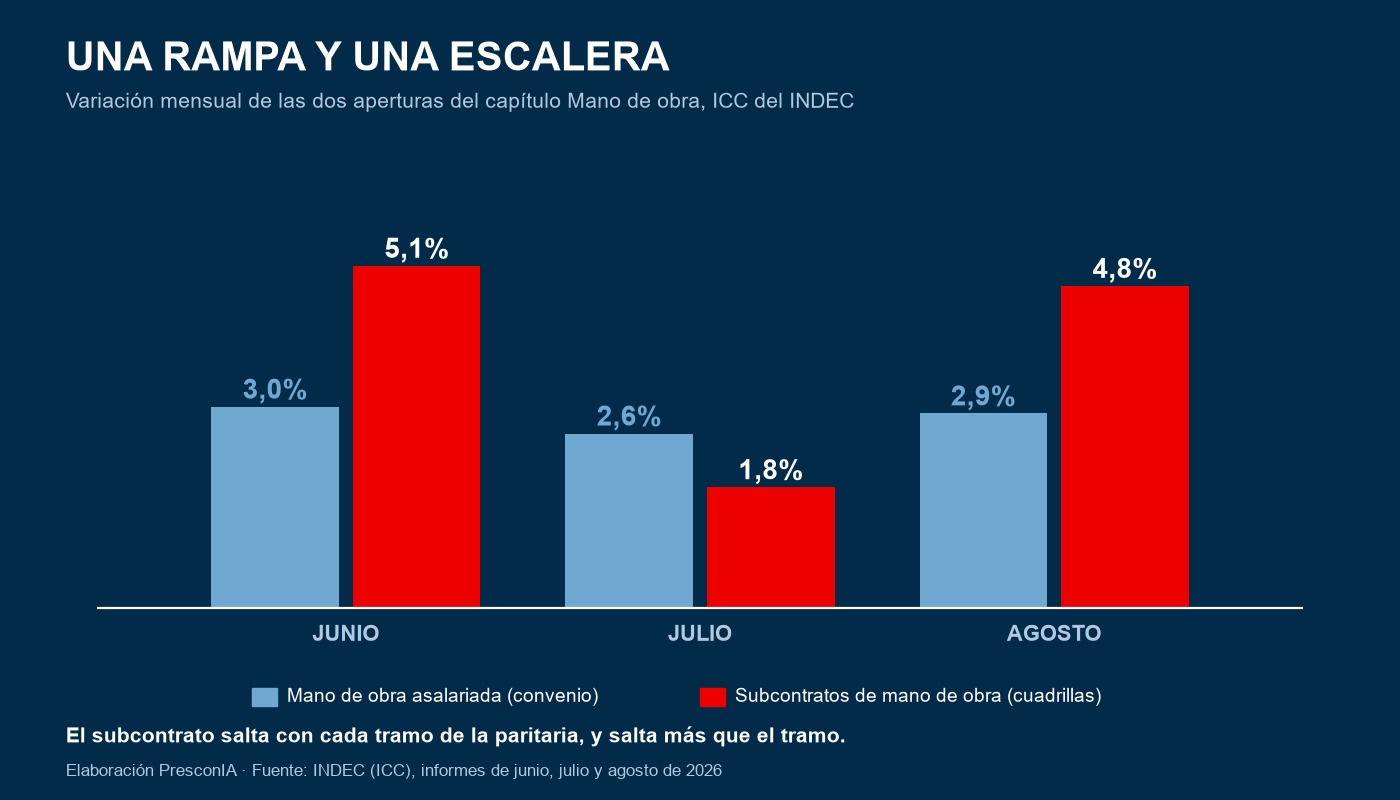
El subcontrato no trasladó el acuerdo una sola vez. Salta con cada tramo de la escala, y salta más que el tramo: en agosto el componente de convenio subió 2,9% y las cuadrillas subcontratadas 4,8%. En junio había pasado lo mismo, 3,0% contra 5,1%.
La serie asalariada se mueve en una banda angosta, entre 2,6% y 3,0% por mes. La de subcontratos va de 1,8% a 5,1%. Una es una rampa y la otra es una escalera con escalones altos.
Para el que presupuesta, la consecuencia es concreta. Si la obra entra en yesería, pintura e instalaciones en un mes en que rige un tramo nuevo del acuerdo, el precio de esas cuadrillas no sube lo que dice la paritaria: sube bastante más.
3. Los ítems del mes confirman de dónde viene la suba
| Ítem de obra | Variación de agosto |
|---|---|
| Yesería | 5,6% |
| Instalación eléctrica | 4,2% |
| Pintura | 3,6% |
| Otros trabajos y gastos | 3,0% |
| Instalación de gas | 2,9% |
| Albañilería | 2,7% |
| Carpintería metálica y herrería | 2,7% |
| Estructura | 2,3% |
| Carpintería de madera | 1,9% |
| Instalación sanitaria y contraincendios | 1,7% |
| Movimiento de tierra | 0,8% |
| Vidrios | 0,4% |
| Ascensores | 0,1% |
Los tres primeros puestos son yesería, instalación eléctrica y pintura: exactamente los rubros que el índice supone subcontratados. La tabla de ítems y la tabla de mano de obra cuentan la misma historia desde dos lados.
Hay un segundo dato que vale la pena mirar. En julio el ranking lo encabezaban vidrios (3,6%) y movimiento de tierra (3,0%). Un mes después están en el fondo de la tabla, con 0,4% y 0,8%. Lo dijimos entonces y agosto lo confirma: el ranking mensual de subas cambia de un mes a otro y no sirve para decidir dónde poner el control.
Lo que no cambia es el peso. Estructura y albañilería, casi la mitad del costo de una obra, subieron 2,3% y 2,7%: ahí se define el presupuesto.
4. Materiales: el capítulo que sigue quieto
Los materiales subieron 1,7% en el mes y acumulan 15,3%, poco más de la mitad de lo que acumula la mano de obra.
Lo que más subió: artefactos a gas (4,2%), maderas en bruto y para techos y pisos (3,0%), aberturas metálicas y rejas (2,7%), productos de hormigón y cemento (2,5%).
Lo que casi no se movió: hierro para la construcción (0,1%), ascensores (0,1%), vidrios (0,4%). Las mesadas de granito bajaron 0,3%.
El hierro, insumo central de la estructura, está prácticamente plano. Para una obra que todavía no compró el acero, el dato sostiene lo que venimos diciendo: en materiales el margen de negociación está del lado del comprador.
Los equipos también se enfriaron. En julio el alquiler de camión volcador y de camioneta había subido cerca de 5%. En agosto el camión volcador subió 0,5%, la retroexcavadora 1,1%, la pala cargadora 1,2% y la camioneta bajó 0,6%. Lo que empujó gastos generales este mes no fueron los equipos sino las tarifas: electricidad de Edenor y Edesur, conexión de gas, y agua y cloaca.
5. Cuánto pesa la brecha en un contrato
El mismo ejercicio que hicimos con julio, actualizado. Un contrato de $1.000 millones firmado con precios de diciembre:
- Ajustado por el nivel general (22,0%): $220 millones.
- Si la obra es intensiva en mano de obra, 60% mano de obra y 40% materiales: 0,60 × 27,5% + 0,40 × 15,3% = 22,6%, o sea $226 millones.
- Si es intensiva en materiales, 40% y 60%: 0,40 × 27,5% + 0,60 × 15,3% = 20,2%, o sea $202 millones.
Veinticuatro millones de diferencia entre dos obras del mismo monto. En julio eran veintidós. La distancia entre indexar por un índice general e indexar por la estructura real de la obra crece al mismo ritmo que la brecha.
6. Cinco conclusiones para decidir
-
La brecha se abre todos los meses. 7,0 → 9,4 → 10,6 → 12,2 puntos. Cuatro mediciones en la misma dirección dejan de ser una coyuntura.
-
El subcontrato salta con cada tramo de la paritaria, y más que el tramo. 5,1% en junio, 4,8% en agosto, contra un convenio que subió alrededor de 3%. Hay que modelarlo como una escalera, no como una rampa.
-
Cruzá el cronograma de obra con el calendario de la paritaria. Si las terminaciones caen en un mes de aumento, las cuadrillas de yesería, pintura y electricidad llegan con el escalón incluido.
-
El ranking mensual de subas no sirve para decidir. Vidrios y movimiento de tierra lideraban en julio y cerraron la tabla en agosto. El control va donde está el peso: estructura y albañilería.
-
En materiales se negocia; en mano de obra se planifica. Hierro en 0,1% y materiales en 15,3% acumulado dan margen para comprar. En mano de obra no hay margen: hay calendario.
Lo que viene
Mañana cruzamos la mano de obra con la inflación, con el IPC de septiembre que el INDEC publica hoy. El viernes 16 sale el ICC de septiembre y el lunes cerramos el trimestre completo: julio, agosto y septiembre, mes contra mes.
Y el martes 20 de octubre vamos a estar en Experiencia TIIC 2026, el encuentro de innovación de la Cámara Argentina de la Construcción, en el Parque de Innovación de la Ciudad de Buenos Aires. Si quiere discutir estos números frente a un presupuesto real, ahí nos encuentra.